OJK Tetapkan Arah Baru Penguatan Perbankan Indonesia hingga 2030
Tajukpublik.com – Industri perbankan Indonesia memasuki fase pengembangan baru melalui Roadmap Pengembangan dan Penguatan Perbankan Indonesia (RP3I) 2026–2030. Otoritas Jasa Keuangan (OJK) menyiapkan kerangka lima tahun yang menitikberatkan pada ketahanan industri, pemanfaatan teknologi, perluasan pasar keuangan, dan fungsi intermediasi yang semakin produktif.
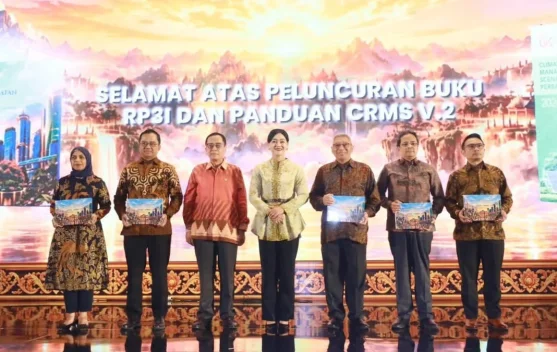
Roadmap ini diperkenalkan di Kabupaten Badung, Bali, pada Jumat, 2 Oktober 2026. Kehadirannya menjadi respons atas perubahan yang berlangsung cepat, mulai dari dinamika ekonomi dunia dan perubahan perilaku nasabah hingga tuntutan tata kelola, inovasi digital, serta agenda keberlanjutan.
Bagi masyarakat dan pelaku usaha, arah kebijakan tersebut berkaitan langsung dengan kemampuan bank menyalurkan pembiayaan, menjaga keamanan layanan digital, menghimpun dana, dan menyediakan produk yang sesuai dengan kebutuhan ekonomi yang berkembang. OJK menargetkan perbankan tidak hanya tetap stabil, tetapi juga lebih siap menghadapi model bisnis baru.
Lima Prioritas Utama RP3I 2026–2030
RP3I menetapkan lima area strategis sebagai panduan penguatan perbankan nasional. Prioritas pertama adalah memperkokoh kelembagaan dan integritas industri. Aspek ini mencakup struktur perbankan, tata kelola, serta pengelolaan risiko agar bank mampu menjalankan kegiatan usaha dengan sehat di tengah kondisi yang berubah.
Prioritas berikutnya berfokus pada modernisasi teknologi dan peningkatan ketahanan digital. Transformasi yang diharapkan bukan semata-mata menghadirkan layanan yang lebih cepat atau mudah diakses. Bank juga perlu memperkuat kemampuan menghadapi risiko siber dan gangguan teknologi, mengingat aktivitas keuangan masyarakat semakin banyak dilakukan secara digital.
Pendalaman pasar keuangan menjadi fokus ketiga. Pengembangannya diarahkan pada perluasan produk maupun kegiatan perbankan, termasuk structured product, universal bank, open banking, dan open finance. Langkah tersebut membuka ruang bagi industri untuk membangun layanan yang lebih beragam, dengan tetap menempatkan tata kelola dan mitigasi risiko sebagai dasar.
Keuangan berkelanjutan juga memperoleh posisi penting dalam roadmap baru ini. Perbankan didorong memperbesar kontribusinya terhadap peralihan menuju ekonomi hijau dan berkelanjutan. Dalam praktiknya, peran bank relevan karena pembiayaan merupakan salah satu penggerak utama aktivitas ekonomi dan investasi.
Prioritas kelima mencakup penerapan universal banking serta perizinan yang terintegrasi. Pengaturan ini diharapkan mendukung ekosistem perbankan yang lebih adaptif, tanpa mengabaikan kebutuhan pengawasan yang kuat atas produk, layanan, dan perkembangan model usaha.
“Kelima prioritas strategis tersebut didukung oleh empat enablers yang menjadi fondasi pelaksanaannya. Empat fondasi tersebut mencakup ekosistem ekonomi dan investasi yang kondusif, data, teknologi dan infrastruktur digital, human capital, serta koordinasi lintas sektor dan lintas otoritas,” kata Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae.
Empat Fondasi untuk Menjalankan Strategi
Lima prioritas tersebut tidak berdiri sendiri. OJK menyiapkan empat fondasi pelaksanaan yang meliputi ekosistem ekonomi dan investasi yang kondusif, ketersediaan data serta teknologi dan infrastruktur digital, penguatan sumber daya manusia, serta koordinasi antarotoritas dan lintas sektor.
Kombinasi itu penting karena perkembangan perbankan tidak hanya ditentukan oleh kondisi internal bank. Kualitas infrastruktur digital, kesiapan tenaga kerja, kepastian ekosistem investasi, dan kerja sama antarlembaga turut memengaruhi kemampuan industri dalam mengelola perubahan.
Dengan kerangka tersebut, RP3I diproyeksikan menjadi acuan bagi kebijakan dan program perbankan yang lebih terukur. Arah yang jelas juga dibutuhkan agar pengembangan industri dapat tetap relevan saat menghadapi tantangan baru, tanpa mengurangi prinsip kehati-hatian yang menjadi dasar sektor jasa keuangan.
Industri Perbankan Tetap Menunjukkan Kinerja Solid
Peluncuran roadmap dilakukan ketika indikator utama perbankan nasional masih mencatatkan hasil yang kuat. Hingga Agustus 2026, kredit perbankan tumbuh 13,65 persen secara tahunan. Dana pihak ketiga naik 10,94 persen, sementara rasio kecukupan modal tercatat sebesar 24,1 persen.
Di sisi kualitas pembiayaan, rasio kredit bermasalah atau NPL gross berada pada level 2,9 persen. Angka-angka tersebut menggambarkan bahwa industri memiliki modal yang cukup kuat untuk melanjutkan fungsi pembiayaan, sekaligus menjadi dasar bagi penguatan kapasitas menuju periode 2026–2030.
Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menekankan bahwa lingkungan perbankan akan semakin dinamis. Perubahan global, percepatan teknologi, pergeseran kebutuhan masyarakat, keberlanjutan, dan tata kelola menghadirkan risiko sekaligus kesempatan bagi bank untuk berkembang.
“Untuk itu kita harus membangun perbankan yang resilien dengan modal dan likuiditas dan manajemen risiko yang kuat. Kemudian juga harus inovatif, melalui pemanfaatan teknologi dan memberikan nilai tambah, produktif dalam menyalurkan pembiayaan bagi ekonomi produktif, dan juga inklusif, dengan terus memperhatikan pelindungan konsumen,” ujar Friderica.
Ketahanan Digital dan Pembiayaan Produktif
Penekanan terhadap resiliensi digital menjadi salah satu unsur paling menonjol dalam RP3I. Seiring layanan bank bergerak ke kanal digital, keamanan dan keandalan sistem menjadi bagian penting dari kepercayaan nasabah. Karena itu, digitalisasi dalam roadmap ini diposisikan bersama dengan penguatan ketahanan siber, bukan hanya sebagai perluasan fitur layanan.
Di sisi lain, roadmap mendorong bank agar semakin produktif dalam menyalurkan pembiayaan ke sektor ekonomi. Peran intermediasi perbankan menjadi penting untuk menghubungkan dana masyarakat dengan kegiatan usaha yang membutuhkan modal. Pertumbuhan kredit yang sehat perlu berjalan beriringan dengan penilaian risiko yang memadai dan perlindungan konsumen.
OJK juga menempatkan target pertumbuhan penyaluran kredit dua digit dalam lima tahun mendatang sebagai salah satu indikator arah pengembangan. Target tersebut menunjukkan harapan agar perbankan dapat terus menopang pembangunan ekonomi Indonesia, sambil mempertahankan kualitas aset, permodalan, likuiditas, dan tata kelola yang kuat.
Melalui RP3I 2026–2030, industri perbankan diharapkan tumbuh lebih tangguh, inovatif, inklusif, dan berkelanjutan. Tantangan lima tahun ke depan tidak hanya berkaitan dengan besarnya pembiayaan, melainkan juga kemampuan bank menjaga kepercayaan publik dalam sistem keuangan yang semakin terhubung dan berbasis teknologi.
Related Reading
Frequently Asked Questions
What is OJK Perkuat Industri Perbankan lewat Roadmap 2026?
OJK Perkuat Industri Perbankan lewat Roadmap 2026 is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does OJK Perkuat Industri Perbankan lewat Roadmap 2026 matter?
OJK Perkuat Industri Perbankan lewat Roadmap 2026 matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.