OJK Tetapkan Arah Keuangan Berkelanjutan bagi Industri PPDP hingga 2030
Tajukpublik.com – Otoritas Jasa Keuangan (OJK) memperkenalkan Peta Jalan Pengembangan Keuangan Berkelanjutan untuk sektor Perasuransian, Penjaminan, dan Dana Pensiun (PPDP) periode 2026-2030. Dokumen ini menjadi panduan penguatan peran industri dalam menghadapi risiko lingkungan, mendukung kebutuhan perlindungan masyarakat, serta membuka ruang pembiayaan bagi transisi ekonomi yang lebih berkelanjutan.
Empat sasaran besar menjadi fokus peta jalan tersebut. OJK menargetkan penurunan protection gap, peningkatan pengembangan produk keuangan berkelanjutan, penguatan kesiapan pelaku industri, dan kenaikan porsi investasi berkelanjutan. Keempatnya dirancang untuk berjalan seiring dengan prinsip kehati-hatian yang menjadi dasar pengelolaan sektor jasa keuangan.
Risiko Iklim Memasuki Ranah Ekonomi dan Keuangan
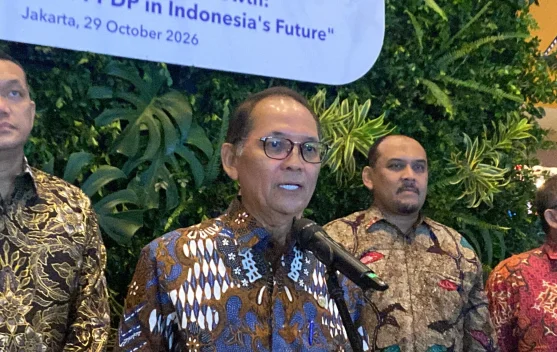
Kepala Eksekutif Pengawas Perasuransian, Penjaminan, dan Dana Pensiun OJK, Ogi Prastomiyono, menekankan bahwa perubahan iklim serta tekanan terhadap lingkungan tidak lagi dapat dipandang sebagai isu yang berdiri sendiri. Dampaknya dapat menjalar ke kegiatan ekonomi, keberlangsungan bisnis, ketahanan keuangan keluarga, hingga ruang fiskal pemerintah.
“Risiko berkelanjutan kini telah berkembang menjadi risiko ekonomi dan keuangan yang perlu menjadi perhatian kita bersama. The Global Risk Report menunjukkan bahwa dalam jangka panjang, risiko lingkungan semakin mendominasi landscape risiko global,” ujar Ogi di Jakarta, Kamis, 29 Oktober 2026.
Isu tersebut relevan bagi Indonesia yang memiliki paparan besar terhadap berbagai bencana. World Risk Index menempatkan Indonesia pada urutan kedua negara dengan risiko bencana, sekaligus peringkat ketiga dalam risiko banjir. Kondisi ini memperlihatkan pentingnya kesiapan sistem perlindungan keuangan, baik untuk rumah tangga maupun dunia usaha.
Dalam kehidupan sehari-hari, dampak bencana dan perubahan lingkungan dapat muncul dalam bentuk gangguan aktivitas usaha, kerusakan aset, tekanan terhadap pendapatan keluarga, hingga meningkatnya kebutuhan pemulihan. Karena itu, perluasan perlindungan dan pengelolaan risiko menjadi bagian penting dari agenda pengembangan industri PPDP.
Empat Target Utama Peta Jalan
Target pertama adalah mengurangi kesenjangan perlindungan atau protection gap. Kesenjangan ini menggambarkan ruang antara risiko yang dihadapi masyarakat atau pelaku usaha dengan perlindungan finansial yang tersedia. Penguatan perlindungan menjadi penting agar dampak risiko tidak seluruhnya harus ditanggung secara langsung oleh individu, keluarga, atau perusahaan.
Target berikutnya berhubungan dengan inovasi produk keuangan berkelanjutan. Sektor asuransi, penjaminan, dan dana pensiun memiliki karakter yang berbeda, namun ketiganya dapat berperan dalam menghadirkan solusi yang selaras dengan kebutuhan pengelolaan risiko dan pembangunan berkelanjutan. Pengembangan produk perlu tetap memperhatikan kebutuhan pengguna serta karakteristik risiko yang melekat pada setiap layanan.
OJK juga menaruh perhatian pada kesiapan industri. Transformasi menuju keuangan berkelanjutan bukan hanya menyangkut penyaluran investasi, melainkan juga kemampuan pelaku usaha dalam memahami risiko, menyusun kebijakan, mengelola data, dan menyesuaikan proses pengambilan keputusan. Kesiapan tersebut diperlukan agar agenda keberlanjutan diterapkan secara terukur dan bertanggung jawab.
Sasaran keempat adalah memperbesar porsi investasi berkelanjutan. Langkah ini mencerminkan potensi industri PPDP sebagai penyedia dana jangka panjang bagi pembiayaan pembangunan. Namun, orientasi keberlanjutan tidak menghapus kewajiban industri untuk menjaga kesehatan keuangan dan memenuhi komitmen kepada pemegang polis maupun peserta.
Peran Besar Investor Institusional
Posisi industri PPDP cukup signifikan dalam ekosistem keuangan nasional. Hingga September 2026, aset industri ini tercatat mencapai Rp2.989,58 triliun. Nilai investasinya mencapai Rp2.299,37 triliun, dengan dukungan 576 pelaku usaha.
Skala tersebut menunjukkan bahwa industri PPDP bukan hanya berperan sebagai penyedia perlindungan dan pengelola dana jangka panjang. Industri ini juga merupakan investor institusional yang dapat membantu pembiayaan pembangunan, sekaligus menjalankan fungsi penyerapan risiko dalam perekonomian.
Asuransi dapat membantu memitigasi risiko kerugian yang dihadapi masyarakat dan perusahaan. Lembaga penjaminan dapat mendukung kepastian dalam aktivitas pembiayaan. Sementara itu, dana pensiun mengelola dana untuk kepentingan peserta dalam jangka panjang. Dengan fungsi-fungsi tersebut, kebijakan investasi serta pengelolaan risiko di sektor PPDP memiliki dampak yang luas.
Prinsip Kehati-hatian Tetap Menjadi Dasar
Ogi menegaskan bahwa penerapan keuangan berkelanjutan perlu dijalankan tanpa mengesampingkan prinsip prudensial. Dalam keputusan investasi, industri tetap perlu memperhitungkan profil risiko dan imbal hasil, bentuk kewajiban, kondisi likuiditas, serta kepentingan pemegang polis dan peserta.
“Dengan karakteristik tersebut, industri memiliki potensi untuk mendukung pembiayaan pembangunan dan transisi menuju ekonomi yang lebih berkelanjutan. Namun saya ingin menekankan bahwa sustainable finance bukan berarti mengorbankan prudential principles,” kata Ogi.
Penekanan itu penting karena dana yang dikelola industri PPDP berkaitan langsung dengan kepentingan perlindungan dan masa depan finansial masyarakat. Pengembangan investasi berkelanjutan perlu menghasilkan keseimbangan antara peluang pertumbuhan, pengelolaan risiko, likuiditas, dan kewajiban jangka panjang.
Peta jalan 2026-2030 memberi kerangka bagi sektor PPDP untuk memperluas kontribusinya dalam transisi ekonomi berkelanjutan. Pada saat yang sama, arah tersebut menempatkan perlindungan konsumen, ketahanan industri, dan disiplin pengelolaan risiko sebagai fondasi utama. Dengan pendekatan itu, sektor PPDP diharapkan mampu merespons perubahan risiko yang semakin kompleks tanpa mengabaikan tanggung jawab utamanya kepada pemegang polis dan peserta.
Related Reading
Frequently Asked Questions
What is OJK Luncurkan Peta Jalan PPDP 2026 2030?
OJK Luncurkan Peta Jalan PPDP 2026 2030 is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does OJK Luncurkan Peta Jalan PPDP 2026 2030 matter?
OJK Luncurkan Peta Jalan PPDP 2026 2030 matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.